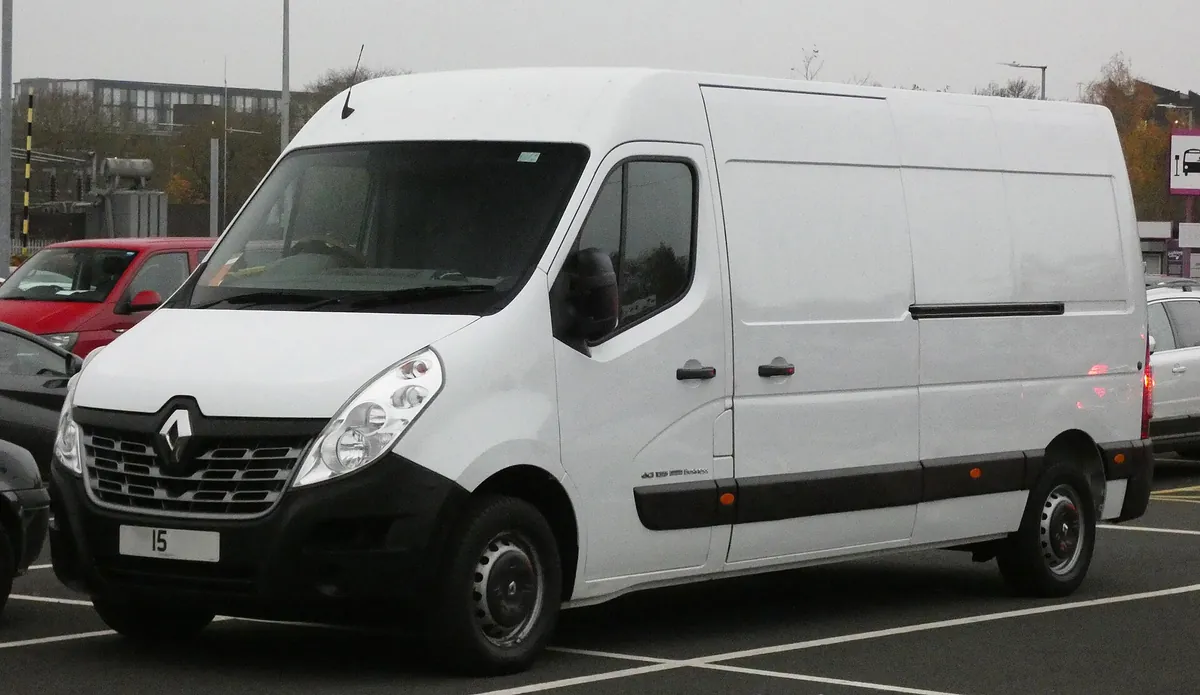
Kontrola przy przejściu w Zosinie
W piątek 11 września funkcjonariusze Krajowej Administracji Skarbowej zatrzymali w rejonie polsko-ukraińskiego przejścia drogowego w Zosinie (województwo lubelskie) chłodnię zabudowaną na podwoziu Renault Master. Pojazd prowadził obywatel Ukrainy. W ładowni znajdowały się akcesoria do włosów oraz części do maszyn rolniczych.
Kontrola, którą prowadzili funkcjonariusze KAS z Hrubieszowa, szybko zmieniła się z rutynowego sprawdzenia ładunku w weryfikację dokumentów pojazdu. Kierowca okazał dowód rejestracyjny, w którym dopuszczalna masa całkowita Mastera została określona na 3500 kg. Wpis ten wzbudził wątpliwości co do autentyczności dokumentu.
Dalsze czynności doprowadziły do znalezienia kolejnego dowodu rejestracyjnego tego samego busa. W drugim dokumencie DMC wynosiła już 5900 kg. Różnica przekraczająca dwie tony w formalnym statusie tego samego samochodu to sygnał, którego służby nie mogły zignorować.
Dwa dokumenty, dwa limity masy
Posiadanie dwóch dowodów rejestracyjnych z rozbieżnym DMC nie jest drobną nieścisłością administracyjną. Różne wartości masy oznaczają odmienne zestawy reguł, które diametralnie zmieniają obowiązki kierowcy, przewoźnika i dysponenta pojazdu. Wpis 3500 kg kwalifikuje busa jako lekki samochód dostawczy. Wpis 5900 kg przesuwa go do kategorii pojazdów ciężarowych z zupełnie innym reżimem prawnym.
W praktyce flot i transportu międzynarodowego próg 3,5 t DMC dzieli rynek na dwa światy. Poniżej tej granicy obowiązują inne wymagania dotyczące prawa jazdy, tachografu, czasu pracy, a także – co w tej sprawie wyszło na jaw – opłat drogowych. Powyżej progu przepisy stają się bardziej restrykcyjne: pojawia się obowiązek e-TOLL na płatnych odcinkach, często wymóg tachografu i inne ograniczenia eksploatacyjne.
Sam Renault Master w wersjach fabrycznych i po zabudowach bywa homologowany w różnych wariantach masy. Chłodnia na tym podwoziu naturalnie „zjada” część ładowności konstrukcyjnej – agregat, izolacja i drzwi chłodnicze ważą swoje, zanim do ładowni trafi pierwszy karton. Stąd w branży tak dużą wagę przykłada się do rzetelnych danych technicznych busów i realnej ładowności busów, a nie tylko do wpisu w dowodzie.
Poniżej zestawienie, jak w uproszczeniu rozkładają się obowiązki przy dwóch deklarowanych wartościach DMC – bez rozstrzygania, który z okazanych dokumentów był autentyczny, bo to kwestia dalszego postępowania.
| Zagadnienie | DMC 3500 kg | DMC 5900 kg |
|---|---|---|
| Charakter pojazdu w obrocie | Lekki dostawczak | Pojazd powyżej 3,5 t |
| Opłaty drogowe (e-TOLL) | Zasadniczo poza obowiązkiem sieci ciężarowej | Obowiązek na płatnych odcinkach |
| Dokumentacja masy | Jeden spójny wpis w dowodzie | Jeden spójny wpis w dowodzie |
| Ryzyko przy rozbieżnych dokumentach | Podejrzenie fałszerstwa / posługiwania się niewłaściwym dokumentem | To samo + dodatkowe skutki mandatowe i kaucyjne |
| Kontrola służb | Weryfikacja autentyczności i zgodności z pojazdem | Weryfikacja autentyczności, masy i opłat |
Sama obecność drugiego dowodu w kabinie lub schowku nie tłumaczy rozbieżności. Dla kontrolujących liczy się to, którym dokumentem kierowca się posługuje i czy stan prawny pojazdu odpowiada rzeczywistości.
Dlaczego próg 3500 kg jest tak „atrakcyjny”
W transporcie busowym wpis DMC na 3500 kg od lat pełni rolę granicy komfortu regulacyjnego. Pojazd do tej masy można prowadzić z prawem jazdy kategorii B (z zastrzeżeniami wynikającymi z przepisów i masy rzeczywistej zestawu), a wiele obowiązków typowych dla najcięższych aut dostawczych i lekkich ciężarówek po prostu nie obowiązuje albo przybiera łagodniejszą formę.
Przy DMC 5900 kg sytuacja wygląda inaczej. To już nie jest „duży van do B-kategorii”, tylko pojazd, który w codziennej eksploatacji na polskich drogach płatnych musi rozliczać przejazdy w systemie e-TOLL. Brak rejestracji i uiszczenia opłaty wychodzi przy kontroli szybko – i drogo.
W tej sprawie funkcjonariusze KAS potwierdzili naruszenie obowiązku uiszczenia opłaty drogowej w systemie e-TOLL. Od kierowcy pobrano kaucję w łącznej wysokości 9000 zł. Kwota sama w sobie pokazuje, że służby nie potraktowały braku opłaty jako incydentu bagatelnego, tylko jako naruszenie powiązane z całym kontekstem kontroli dokumentów.
Schemat z dwoma dowodami – „lekkim” do okazania przy zwykłej kontroli i „ciężkim” odpowiadającym realnej budowie lub homologacji – pojawia się w branżowych doniesieniach nie od dziś. Cel bywa prosty: jechać jak bus do 3,5 t, a wozić jak coś wyraźnie cięższego. Gdy dokumenty się nie zgadzają, weryfikacja autentyczności staje się pierwszym ruchem kontrolujących.
Trzeba przy tym rozróżnić dwie kwestie:
- Autentyczność dokumentu – czy dowód nie jest fałszywy i czy dotyczy tego egzemplarza pojazdu
- Zgodność wpisu z rzeczywistością – czy DMC, ładowność i zabudowa odpowiadają temu, co stoi na kołach
W Zosinie obie warstwy się nałożyły: podejrzany dokument na 3500 kg, drugi na 5900 kg, plus stwierdzony brak e-TOLL.
e-TOLL, kaucja i przekazanie sprawy
Po potwierdzeniu naruszenia obowiązku opłaty drogowej kierowca wpłacił kaucję 9000 zł. To element procedury stosowanej przy zagranicznych przewoźnikach i kierowcach, gdy trzeba zabezpieczyć należności i ewentualne kary związane z e-TOLL.
Równolegle – w związku z podejrzeniem posługiwania się fałszywym dowodem rejestracyjnym – sprawę przekazano do dalszego prowadzenia przez placówkę Straży Granicznej w Hrubieszowie. KAS zakończyła wątek skarbowo-drogowy w zakresie, w jakim leżał w jej kompetencji; weryfikacja dokumentu i ewentualne zarzuty związane z fałszerstwem lub posługiwaniem się nim trafiły do formacji granicznej.
Taki podział ról jest typowy przy kontrolach na kierunkach wschodnich:
- KAS – ładunek, dokumenty przewozowe, opłaty, elementy skarbowe
- Straż Graniczna – tożsamość, legalność pobytu i ruchu, dokumenty budzące wątpliwości co do autentyczności
- Inne służby – w razie potrzeby ITD lub policja, gdy w grę wchodzą czas pracy, stan techniczny albo inne wykroczenia drogowe
Źródło zdjęć z kontroli wskazuje na Krajową Administrację Skarbową – to jej funkcjonariusze jako pierwsi zatrzymali Mastera i ujawnili drugi dowód.
Co z tego wynika dla rynku busów
Historia z Zosina jest konkretnym przypadkiem, ale wpisuje się w szerszy problem: rozjazd między papierowym DMC a realną eksploatacją dostawczaka. Chłodnia na Masterze wożąca mieszany ładunek (akcesoria i części maszyn) to klasyczny profil „międzynarodówki busowej” na wschodniej granicy. Przy takim profilu pokusa jazdy „na 3,5 t” bywa silna – niższe progi formalne, prostszy zestaw obowiązków, mniejsze ryzyko rutynowych kontroli ciężarowych.
Ryzyko jest jednak symetryczne. Gdy służby znajdują drugi dowód albo kwestionują autentyczność pierwszego, konsekwencje kumulują się: kaucja za e-TOLL, zatrzymanie dokumentów, przekazanie sprawy kolejnej formacji i dalsze postępowanie, którego efektów nie da się już „dokręcić” w kabinie.
Dla uczciwych przewoźników wniosek jest prosty i powtarzany przy każdej tego typu kontroli:
- jeden aktualny, autentyczny dowód rejestracyjny
- DMC i ładowność zgodne z zabudową oraz rzeczywistym załadunkiem
- rozliczony e-TOLL wszędzie tam, gdzie DMC i sieć dróg tego wymagają
- brak „zapasowych” dokumentów na wszelki wypadek
Renault Master jako baza pod chłodnie i uniwersalne zabudowy pozostaje jednym z najczęściej spotykanych busów w tym segmencie. Właśnie dlatego rozbieżności w masie całkowitej tak mocno rzucają się w oczy przy kontroli – bo model ten występuje zarówno w wariantach „do 3,5 t”, jak i wyraźnie cięższych. Im więcej wariantów, tym większa pokusa dopasowania papierów do trasy, a nie trasy do papierów.
Kontrola z 11 września w rejonie Zosina pokazuje, że przy przejściu granicznym ten manewr jest wyłapywany: najpierw wątpliwy dowód na 3500 kg, potem drugi na 5900 kg, na końcu kaucja 9000 zł za e-TOLL i teczka przekazana Straży Granicznej w Hrubieszowie. Na tym etapie sprawa jest zakończona po stronie służb skarbowych – dalszy bieg zależy od ustaleń granicznych w wątku dokumentu rejestracyjnego.